Finanzen für Frauen im öffentlichen Dienst

Im kostenlosen Online-Seminar „Starke Finanzen für starke Frauen“ erfährst du, wie du deine finanzielle Zukunft selbst in die Hand nimmst und gezielt vorsorgst.

📆 Dienstag, 22.09. | 19:00 Uhr

Jetzt zum kostenlosen Online-Seminar anmelden!

Nach der Anmeldung erhältst du den Zugangs-Link zum Online-Seminar.

* Pflichtfelder

Deine Expertin für Vorsorge im öffentlichen Dienst

Annemarie Mähne

- Teamleiterin bei Swiss Life Select
- Bankkauffrau und Bankbetriebswirtin
- Über 14 Jahre Erfahrung in der Finanzbranche
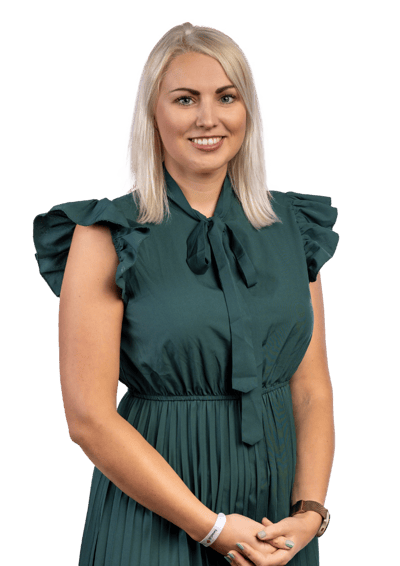
 annemarie-maehne.image.m
 

Schritt für Schritt und ohne benötigte Vorkenntnisse

In nur 60 Minuten lernst du ...

xs0068cb-Recruiting-Hubspot-Imagekampagne-Weiterentwicklung

 Lösungsansätze

 für finanzielle Herausforderungen, die durch Teilzeit, Elternzeit oder Pflege entstehen können.

xs0068cb-Recruiting-Hubspot-Imagekampagne-Karriereperspektiven

Eine klare Strategie

um deine Versorgungslücke zu erkennen und zu schließen.

xs0068cb-Recruiting-Hubspot-Imagekampagne-Team

Fundiertes Wissen

direkt von unserer Vorsorgespezialistin für den öffentlichen Dienst.

GettyImages-1496098116

Warum du dich jetzt mit deiner Altersvorsorge beschäftigen solltest

Frauen sind im Laufe ihres Berufslebens häufig mit besonderen Herausforderungen konfrontiert: Teilzeit, Elternzeit oder Pflegeverantwortung wirken sich unmittelbar auf die spätere Versorgung aus. Das hat messbare Folgen: Laut Statistischem Bundesamt beträgt der Gender Pension Gap, also der prozentuale Unterschied der Alterseinkünfte zwischen Frauen und Männern, in Deutschland 25,8Prozent – selbst unter Berücksichtigung von Hinterbliebenenrenten.*

Für Beamtinnen und Beamte kommt hinzu, dass sie keine automatische Pensionsinformation erhalten. Umso wichtiger ist es, die eigene Rentenlücke zu kennen sowie die eigene Vorsorge frühzeitig selbst in den Blick zu nehmen und aktiv zu gestalten.

*Statistisches Bundesamt (2025): Gender Pension Gap.

Ein Beispiel: Wie wirkt sich Teilzeitarbeit konkret auf die Pension aus?*

  • Pension mit 63 Jahren: 2.203,00 weniger im Jahr
  • Pension mit 67 Jahren: 1.644,00 weniger im Jahr

Lehrerin aus NRW, Diensteintritt mit 25 Jahren, verheiratet, 3 Kinder, 6 Jahre Kindererziehungszeiten, 18 Jahre Tätigkeit in 50% Teilzeit, Besoldung A13, Ruhestand A13 

*Das Rechenbeispiel wurde mit Hilfe der DBV Versorgungsanalyse (ÖD-Navigator) zur Pensionsermittlung erstellt. Grundlage sind die im Text genannten Parameter.

gettyimages-1139713930-170667a